คู่มือการใช้งานทั่วไป
คู่มือการใช้งานทั่วไปCHAPTER 05
งานบัญชีเบื้องต้น
บทนี้เขียนให้คนที่ไม่ได้เรียนบัญชีมาก่อน อ่านรู้เรื่อง — รู้ว่าโมดูลฝั่งบัญชีมีอะไร ใช้เมื่อไร และหน้าที่ของแต่ละบทบาทต่อข้อมูลบัญชี
ปรับปรุง: กันยายน 2569พิสูจน์จากหน้าจอระบบจริง
5.1ศัพท์บัญชี 4 คำที่ต้องรู้ก่อน
| คำ | แปลง่าย ๆ | ตัวอย่าง |
|---|---|---|
| ลูกหนี้ (Accounts Receivable) | คนที่ซื้อของเราแล้ว แต่ยังไม่จ่ายเงินเรา | ขายเครดิต 30 วัน ให้ร้านเพื่อนบ้าน |
| เจ้าหนี้ (Accounts Payable) | คนที่เราซื้อของเขา แต่เรายังไม่จ่ายเขา | รับของจากผู้ขาย เครดิต 15 วัน |
| ภาษีมูลค่าเพิ่ม (VAT) | ภาษี 7% ที่เก็บจากลูกค้าตอนขาย แล้วนำส่งสรรพากร | ขาย 1,000 บาท + VAT 70 บาท = รับ 1,070 |
| บัญชีแยกประเภท (General Ledger) | สมุดรวมทุกรายการเงินเข้า-ออกของบริษัท | รายงานงบทดลอง/งบการเงินดึงมาจากส่วนนี้ |
5.2โมดูลฝั่งบัญชีในแถบเมนู
| โมดูล | ใช้ทำอะไร | ใครใช้บ่อย |
|---|---|---|
| ลูกหนี้ | ทะเบียนลูกค้า ติดตามยอดค้างรับ รับชำระหนี้ | ขาย + บัญชี |
| เจ้าหนี้ | ทะเบียนผู้ขาย ยอดค้างจ่าย จ่ายชำระหนี้ | จัดซื้อ + บัญชี |
| เงินสดและธนาคาร | บันทึกรับ-จ่ายเงิน แยกตามบัญชีธนาคาร/กระเป๋าเงินสด | บัญชี + เจ้าของ |
| ภาษีมูลค่าเพิ่ม | รวมรายการภาษีขาย-ภาษีซื้อ สำหรับยื่น ภ.พ.30 รายเดือน | บัญชี |
| สินทรัพย์และค่าเสื่อมราคา | ทะเบียนสินทรัพย์ (รถ เครื่องจักร คอมฯ) และค่าเสื่อมรายงวด | บัญชี |
| บัญชีแยกประเภท | ผังบัญชี รายการบัญชี และรายงานการเงินของบริษัท | บัญชี + ผู้สอบ |
หมายเหตุ
เมนูเหล่านี้แสดงเฉพาะผู้ที่มีสิทธิ์ “บัญชี” (ACCOUNTING) — การมอบสิทธิ์ทำที่หน้าตั้งค่าระบบ โดยผู้ดูแล (ดูคู่มืออ้างอิง บทที่ 3)
5.3VAT 7% ทำงานอย่างไรในเอกสาร
account.bcaicloud.com
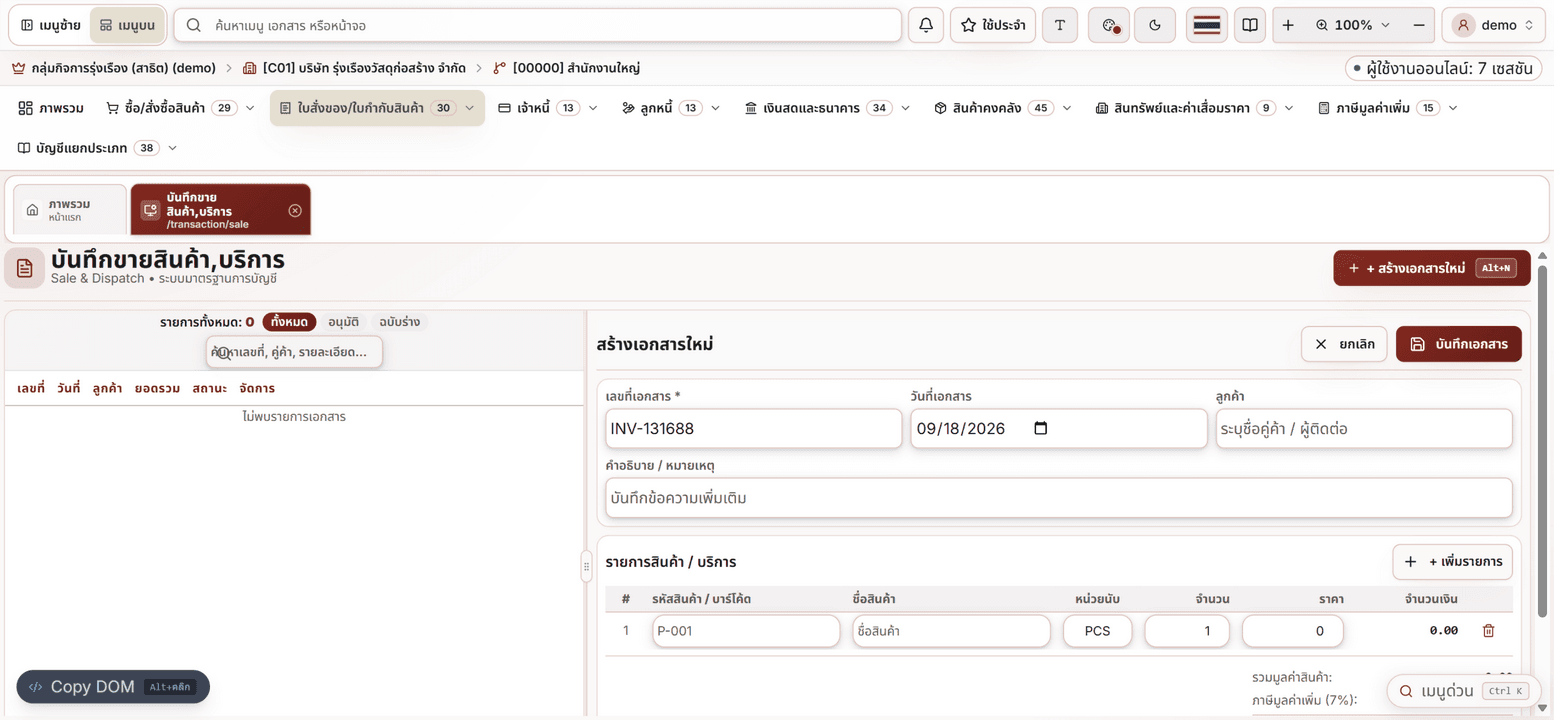
- ฝั่งขาย: VAT ที่เก็บจากลูกค้า = ภาษีขาย (นำส่งสรรพากร)
- ฝั่งซื้อ: VAT ที่จ่ายให้ผู้ขาย = ภาษีซื้อ (นำมาหัก)
- ยอดนำส่ง = ภาษีขาย − ภาษีซื้อ → รายงานในโมดูลภาษีมูลค่าเพิ่ม สำหรับยื่นแบบ
ภ.พ.30ภายในวันที่ 15 ของเดือนถัดไป
ควรระวัง
บิล/ใบกำกับภาษีที่ยังไม่อนุมัติในระบบ อย่านำไปรวมยื่นภาษี — ให้จัดการอนุมัติให้ครบก่อนสิ้นเดือน
5.4ลำดับงานเบื้องต้นประจำเดือน (สำหรับทีม)
| ลำดับ | งาน | ผู้รับผิดชอบ |
|---|---|---|
| 1 | ผู้ขาย/จัดซื้อ/คลัง บันทึกเอกสารให้ครบถ้วนของเดือน | ทุกฝ่าย |
| 2 | ตรวจนับสต๊อก (ถ้ามีกำหนด) และปรับปรุงหลังตรวจนับ | คลัง |
| 3 | ตรวจเอกสารสถานะอนุมัติ จับคู่รับ-จ่ายเงินกับลูกหนี้/เจ้าหนี้ | บัญชี |
| 4 | ตรวจรายงานภาษีขาย-ซื้อ แล้วยื่น ภ.พ.30 (ภายในวันที่ 15) | บัญชี |
| 5 | ปิดท้ายเดือน: ทบทวนบัญชีแยกประเภท และจัดเก็บเอกสาร | บัญชี + หัวหน้า |
ระบบช่วยได้ตรงที่ทุกเอกสารมีสถานะและเส้นทางชัดเจน ทีมจึงรู้ได้ว่าเดือนไหน “ครบ” หรือยังมีค้าง — ดูได้จากตัวเลขค้างบนหน้าภาพรวมของแต่ละโมดูล
5.5มุมมองการใช้งานตามบทบาท
มุมมองนักบัญชี
- โมดูลหลักของเรา: เจ้าหนี้ ลูกหนี้ เงินสดและธนาคาร ภาษีมูลค่าเพิ่ม บัญชีแยกประเภท สินทรัพย์และค่าเสื่อม
- นำเอกสารสถานะ “อนุมัติ” จากฝั่งขาย/ซื้อ/คลัง มาตรวจและลงบัญชีต่อ — ฉบับร่างยังห้ามลง
- ตรวจ VAT 7% ในเอกสารกับรายงานภาษีขาย/ซื้อให้ตรงกันทุกเดือนก่อนยื่น ภ.พ.30
มุมมองผู้เชี่ยวชาญบัญชี
- โครงสร้างโมดูลตรงกับวงจรบัญชีครบ: ขาย(ลูกหนี้)-ซื้อ(เจ้าหนี้)-เงินสด-สินค้าคงคลัง-สินทรัพย์-บัญชีแยกประเภท
- การแยกบริษัท/สาขาในระบบรองรับการปิดงบรายนิติบุคคลตาม พ.ร.บ.การบัญชี พ.ศ. 2543 และงบรวมกลุ่มตาม TAS 1
- ค่าเสื่อมราคามีโมดูลเฉพาะ สะดวกต่อการทำตารางค่าเสื่อมประจำปีตาม TAS 16 ก่อนปิดงบ
มุมมองเจ้าของกิจการ
- ดูภาพรวมการเงินได้จากโมดูลเงินสดและธนาคาร และฐานะลูกหนี้/เจ้าหนี้ เพื่อวางแผนเงิน
- ก่อนเทศกาล/สิ้นเดือน เช็กลูกหนี้ค้างรับและเจ้าหนี้ค้างจ่าย จะได้เร่งเก็บ/เตรียมจ่าย
- กำหนดให้ทุกเอกสารอนุมัติก่อนถึงเดือนปิดงาน เพื่อให้ตัวเลขงบครบถ้วนทันเวลา
มุมมองพนักงาน
- หน้าที่ของเราคือบันทึกเอกสารให้ถูกต้องครบถ้วน — ฝั่งบัญชีจะนำไปใช้ต่อ
- กรอกชื่อคู่ค้า/หมายเหตุให้ชัด เพราะนักบัญชีใช้ค้นหาและจับคู่รายการจากข้อมูลนี้
- ถ้าลูกค้า/ผู้ขายรายใหม่ แจ้งบัญชีก่อนออกเอกสาร เพื่อเปิดทะเบียนคู่ค้า
มุมมองผู้ใช้ทั่วไป
- ไม่ต้องกลัวศัพท์บัญชี — ลูกหนี้=คนที่ซื้อของเรายังไม่จ่าย, เจ้าหนี้=คนที่เราซื้อยังไม่จ่ายเขา
- ภาษีมูลค่าเพิ่ม (VAT) 7% ระบบคำนวณให้ในทุกเอกสารขาย/ซื้ออยู่แล้ว
- เมนูบัญชีเห็นเฉพาะเมื่อมีสิทธิ์ — ถ้าจำเป็นต้องใช้ ขอผู้ดูแลเปิดชุดสิทธิ์ “บัญชี”